

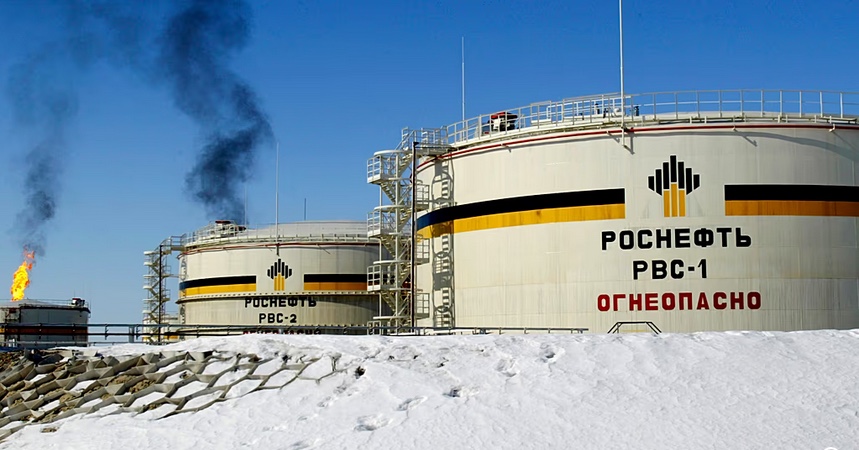
Alors que les États-Unis et la Russie préparent un accord sur les exportations de gazole russe, la politique énergétique européenne soulève une question de cohérence : les sanctions servent-elles encore les objectifs annoncés si les intérêts économiques conduisent d’autres puissances à les assouplir ? Et quelles en sont les conséquences pour les ménages et les entreprises de l’Union européenne ?
Le 9 octobre 2026, Donald Trump a annoncé un accord avec Vladimir Poutine visant à permettre le retour de volumes importants de gazole russe sur les marchés américain et international. Le 14 octobre, les autorités russes ont indiqué que les premiers contrats pourraient être signés dans les prochains jours. Selon Reuters, l’accord prévoit notamment une première livraison annoncée de plus de 300 000 tonnes, suivie d’autres volumes. Les autorités américaines ont également assoupli certaines restrictions visant le carburant russe.
Cette perspective soulève une question politique majeure pour l’Union européenne. Depuis le début de la guerre en Ukraine, les sanctions contre la Russie1 sont présentées comme un instrument de pression économique et diplomatique. Mais si Washington peut assouplir certaines restrictions pour accéder aux hydrocarbures russes, tandis que les Européens continuent de supporter les conséquences de la réorganisation de leurs approvisionnements, la cohérence de cette stratégie mérite d’être examinée.
Des sanctions à quel prix pour les Européens ?
Depuis l’invasion russe de l’Ukraine en février 2022, l’Union européenne a multiplié les sanctions économiques contre Moscou. Dans le domaine énergétique, les mesures ont notamment visé le charbon, le pétrole brut transporté par voie maritime et les produits pétroliers russes, avec des dispositions et des exceptions qui ont évolué au fil des différents paquets de sanctions. L’objectif affiché est de réduire les revenus de la Russie et de limiter sa capacité à financer la guerre. La Commission européenne présente également le plafonnement du prix du pétrole comme un instrument destiné à exercer une pression sur les recettes russes. Mais comment évaluer l’efficacité de cette politique sans mesurer simultanément ses conséquences économiques pour les citoyens européens ?
Pour les ménages, les enjeux sont bien réels : prix du carburant, coût des déplacements, factures énergétiques et renchérissement du transport des marchandises. Pour les entreprises, notamment dans le transport, l’agriculture et l’industrie, le prix du gazole constitue une dépense importante qui pèse sur les marges et, indirectement, sur les prix à la consommation. Dès lors, une interrogation s’impose : les institutions européennes évaluent-elles suffisamment le rapport entre les résultats géopolitiques obtenus et les coûts économiques supportés par leurs populations ?
Si les États-Unis jugent nécessaire de rétablir des échanges énergétiques avec Moscou pour répondre à leurs besoins économiques, pourquoi la stratégie européenne devrait-elle rester à l’écart de toute réflexion sur ses propres coûts ? Un autre scénario concernant les circuits commerciaux internationaux interroge. Si des hydrocarbures russes sont remis sur le marché mondial, peut-on imaginer que des entreprises européennes finissent par acheter indirectement ces ressources à des intermédiaires, y compris américains, au lieu de s’approvisionner directement auprès de la Russie ?2 Au final qui supportera les coûts des sanctions et à qui bénéficieront des nouvelles routes commerciales ?
Un manque d’évaluation et de transparence
Pour les ménages, les automobilistes et les entreprises européennes, l’enjeu reste concret : quelle est l’efficacité réelle des sanctions si leurs coûts économiques pèsent sur les Européens, tandis que d’autres puissances peuvent adapter leur politique énergétique à leurs intérêts ?
L’accord entre Washington et Moscou ne prouve pas, à lui seul, que la stratégie européenne est inefficace, il révèle cependant que les intérêts énergétiques peuvent conduire des puissances alliées à faire des choix différents, même lorsqu’elles affirment partager des objectifs géopolitiques.
L’Union européenne doit donc répondre à plusieurs questions. Les sanctions atteignent-elles leurs objectifs à un coût proportionné ? Les États membres disposent-ils de solutions d’approvisionnement réellement compétitives ? Les consommateurs sont-ils suffisamment protégés contre les hausses de prix ? Et les institutions européennes évaluent-elles les conséquences sociales de leurs décisions avec la même attention que leurs objectifs diplomatiques ?
La question n’est pas nécessairement de renoncer aux sanctions ni de reprendre sans condition les importations russes. Elle est de demander des résultats, de la transparence et une évaluation régulière des conséquences de la politique menée. Car une politique étrangère ne peut être durablement défendue auprès des citoyens sans explication claire de ses bénéfices attendus, de ses limites et de son coût.
Notes:
- Après l’invasion de l’Ukraine par la Russie en février 2022, les États-Unis, l’Union européenne et leurs alliés ont imposé des sanctions à grande échelle contre Moscou, principalement contre le secteur pétrolier russe – l’une des principales sources de revenus du budget du Kremlin. Tout d’abord, un embargo a été imposé sur les importations de pétrole et de produits pétroliers russes, puis des sanctions ont été prises contre la « flotte fantôme » de la Russie qui transporte du pétrole en contournant toutes les interdictions.
- Le droit européen encadre précisément ces flux. Depuis le 21 janvier 2026, l’Union interdit notamment l’importation de certains produits pétroliers raffinés dans un pays tiers à partir de pétrole brut d’origine russe, sous réserve des dispositions et exceptions prévues par le règlement applicable. L’existence d’un intermédiaire américain ne suffirait donc pas, à elle seule, à rendre une importation légale. Règlement européen sur les sanctions, article 3ma. Il faut distinguer le scénario hypothétique de sa réalisation commerciale et juridique. Mais l’interrogation politique reste entière : si les flux mondiaux se réorganisent tandis que les restrictions européennes demeurent, qui captera la valeur ajoutée et qui supportera les coûts supplémentaires ?